Paylater: Kemudahan Finansial atau Bom Waktu untuk Mahasiswa?
Oleh Redaksi
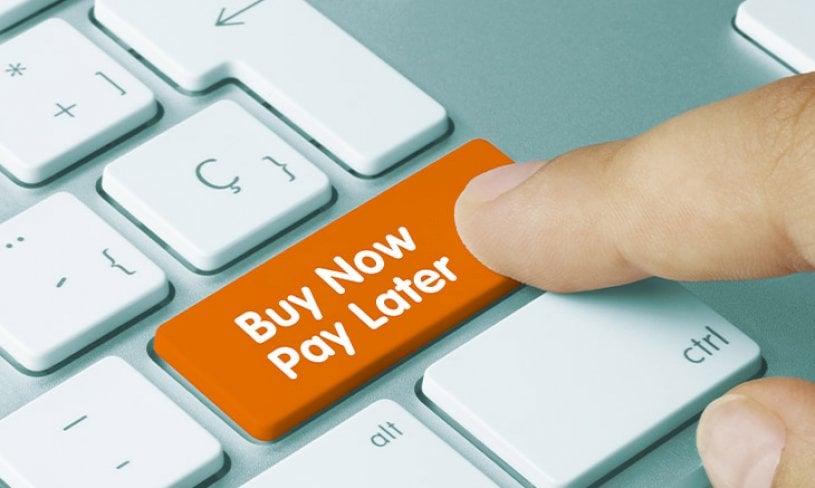
Mahasiswa.co.id - Dalam beberapa tahun terakhir, layanan paylater menjadi sangat tren dikalangan mahasiswa. Dengan adanya kemudahan berbelanja tanpa harus membayar langsung tampaknya menjadi daya tarik utama bagi mahasiswa untuk menggunakan layanan paylater. Namun, apakah penggunaan paylater ini dapat dianggap sebagai solusi atau justru dianggap sebagai bom waktu untuk mahasiswa?
Kemajuan teknologi digital, khususnya di sektor keuangan, melahirkan inovasi layanan pembayaran seperti paylater menjadi sebuah kemudahan finansial yang pada awalnya dianggap sebagai solusi atas keterbatasan dana. Namun, di balik popularitasnya, penggunaan paylater di kalangan mahasiswa justru mencerminkan persoalan struktural yang jauh lebih mendalam seperti: rendahnya literasi finansial, budaya konsumtif yang semakin menguat, lemahnya regulasi, serta absennya pendidikan keuangan praktis di dunia akademik. Fenomena Paylater di Kalangan Mahasiswa Di tengah himpitan biaya pendidikan, kebutuhan hidup, dan tekanan sosial semakin membuat mahasiswa berpikir bahwa paylater seakan menjadi pintu keluar instan bagi mereka dalam menghadapi masalah tersebut. Dengan syarat minimal, proses penarikan yang cepat, dan promosi besar-besaran, mahasiswa didorong untuk mengadopsi pola konsumsi berbasis utang sejak usia muda. Fenomena ini bukan lagi sekadar anomali, melainkan telah menjadi budaya baru yang diterima secara luas oleh masyarakat.
Survei OJK pada 2025 menunjukkan bahwa sekitar 61% mahasiswa di kota besar Indonesia telah menggunakan layanan paylater, dengan 48% di antaranya menggunakannya lebih dari tiga kali dalam sebulan. Yang lebih mengkhawatirkan, diantara mayoritas tersebut menggunakan paylater bukan untuk kebutuhan akademis, melainkan untuk memenuhi gaya hidup seperti belanja daring, traveling, atau membeli gadget.
Jika tidak diawasi dengan ketat, fenomena ini akan mengubah mentalitas mahasiswa dari pelaku ekonomi produktif menjadi konsumen utang. Di masa depan, mereka bisa saja terbiasa mencari solusi instan melalui kredit konsumtif daripada membangun perencanaan keuangan jangka panjang yang sehat.
Kritik terhadap Regulasi dan Perusahaan Fintech Ketidakseimbangan antara kemajuan teknologi dan kesiapan regulasi semakin memperparah situasi ini. Hingga kini, pemerintah belum menerapkan regulasi ketat yang membatasi promosi dan penggunaan paylater di kalangan usia muda, termasuk mahasiswa. Tidak adanya batasan usia yang ketat, tidak ada pengawasan terhadap pengeluaran berbasis paylater, bahkan tidak ada sistem mitigasi risiko untuk pengguna yang sudah tampak over-leverage (terlalu banyak utang).
Di sisi lain, perusahaan fintech cenderung mengabaikan aspek edukasi konsumen. Mereka seakan berlomba-lomba untuk menawarkan limit besar, cashback, dan promo tanpa memperhitungkan dampak jangka panjang terhadap pengguna muda. Penawaran yang tampak menggiurkan ini sebenarnya adalah jebakan halus yang mendorong mahasiswa ke dalam lingkaran utang konsumtif yang sulit diputus.
Ironisnya, dalam konteks yang lebih luas, negara justru seolah mendorong konsumsi berbasis utang sebagai motor pertumbuhan ekonomi tanpa menyiapkan sistem perlindungan sosial yang memadai. Hal ini bukan hanya soal ketidakadilan regulatif, tapi juga cermin dari kegagalan negara dalam melindungi generasi mudanya dari eksploitasi ekonomi.
Dampak Jangka Panjang: Generasi Terjebak Utang Penggunaan paylater yang tidak terkendali berisiko menciptakan generasi muda yang finansialnya rapuh. Ketergantungan pada utang jangka pendek menghambat mahasiswa untuk belajar mengelola keuangan dengan sehat, membangun tabungan, atau berinvestasi. Akibatnya, ketika memasuki dunia kerja, mereka membawa beban finansial masa lalu yang tidak proporsional dengan penghasilan awal mereka.
Beban utang konsumtif ini tidak hanya berdampak pada kondisi ekonomi pribadi, tetapi juga berpotensi melebar menjadi sebuah masalah sosial. Tingginya angka gagal bayar dapat memicu lonjakan kredit macet (Non-Performing Loan/NPL) di sektor fintech, yang pada akhirnya bisa mengganggu stabilitas ekonomi secara lebih luas. Selain itu, masalah kesehatan mental akibat tekanan utang juga tidak bisa diabaikan. Beberapa studi mengaitkan antara beban utang pribadi dengan tingkat stres, kecemasan, bahkan depresi yang tinggi di kalangan mahasiswa dan pekerja muda.
Solusi: Reorientasi Literasi Finansial dan Regulasi Ketat Fenomena ini harus direspons dengan langkah konkret dan serius. Pemerintah harus segera melakukan beberapa hal, seperti: 1. Menerapkan regulasi ketat terkait layanan paylater, khususnya dalam membatasi akses untuk mahasiswa dan usia muda di bawah 25 tahun. 2. Mengawasi promosi layanan fintech agar lebih transparan mengenai risiko, bukan hanya manfaat. 3. Mewajibkan fintech untuk menyediakan modul literasi keuangan sebagai syarat penggunaan paylater. Selain itu, lembaga pendidikan tinggi wajib mengambil peran lebih aktif, tidak hanya mengajarkan teori ekonomi makro, tetapi juga keterampilan keuangan praktis seperti: cara membuat anggaran, membedakan kebutuhan dan keinginan, serta memahami risiko ketika melakukan hutang.
Terakhir, mahasiswa juga harus membangun kesadaran kritis. Bahwa kemudahan finansial hari ini mungkin berujung pada kesulitan panjang esok hari. Meminjam bukanlah sebuah solusi untuk jangka panjang, apalagi untuk membiayai gaya hidup konsumtif yang sesungguhnya bisa ditunda. Sebagai generasi penerus bangsa, mahasiswa harus belajar dalam membangun kebiasaan finansial yang sehat sejak dini. Kemandirian finansial tidak hanya datang dalam sekejap melainkan, dibentuk dari kebiasaan mengelola keuangan sehari-hari. Gunakanlah paylater anda secara bijak bukan hanya untuk memenuhi kebutuhan gaya hidup dan pastikan untuk mampu membayar semua tagihan paylater dengan perhitungan yang matang, jangan sampai kemudahan hari ini menjadi beban besar di masa depan
Penulis: Anzalika Anzahara/Mahasiswa Tadris Bahasa Indonesia (Tbin)/IAIN Lhokseumawe
Ruang Pembaca
Komentar 0
Belum ada komentarJadilah yang pertama menyampaikan pendapat.
Komentar 0