Uang Semakin Tak Terlihat, Transaksi Semakin Mudah: Apa yang Berubah di Era QRIS?
Oleh Farrah Nayla Istiqomah
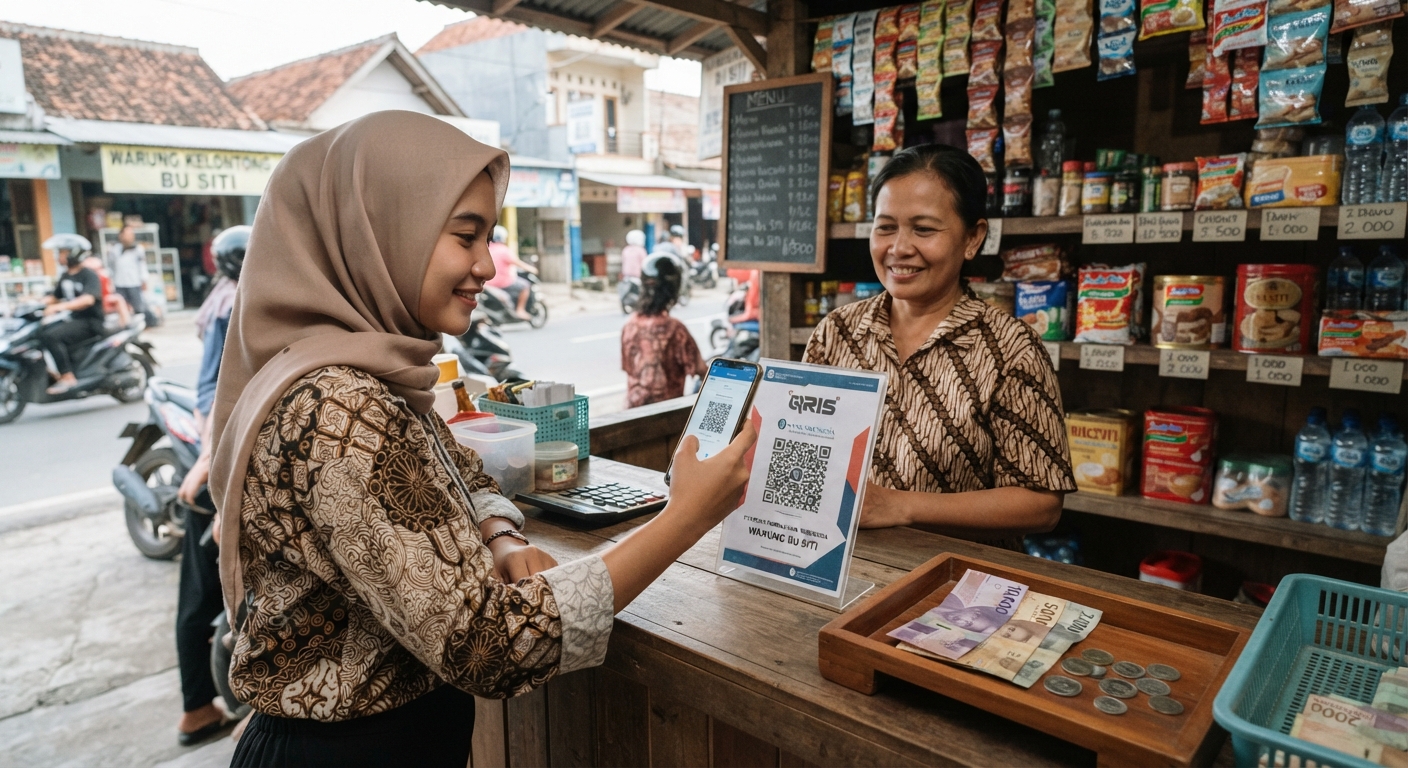
Ilustrasi pembayaran digital menggunakan QRIS di sebuah warung kelontong tradisional. Foto: Gambar dihasilkan menggunakan AI.
Dulu, ketika ingin membeli makanan ataupun barang, kita pasti membawa dompet dan beberapa lembar uang. Setelah membayar, kita menerima kembalian jika ada. Uang tunai berpindah tangan dari pembeli ke penjual, lalu transaksi pun selesai.
Namun, seiring berkembangnya digitalisasi, metode pembayaran juga ikut berubah. Dulu kita harus membawa uang yang cukup banyak agar tidak cemas ketika ingin membayar. Sekarang, cukup membawa ponsel, mengarahkan kamera ke kode QR, memasukkan PIN, dan dalam hitungan detik transaksi selesai. Tidak ada uang kertas yang berpindah tangan. Tidak ada kembalian yang perlu dihitung.
Pernah tidak, niatnya hanya mau membeli satu jenis makanan, tetapi akhirnya malah “lapar mata”? Awalnya mau beli satu, lalu berpikir, “Ah, kali ini doang belinya, nggak kerasa kok.” Setelah itu tinggal scan QRIS. Uang yang keluar terasa seperti tidak terlihat. Karena merasa tidak terlalu banyak, hal yang sama pun dilakukan berkali-kali.
Sampai akhirnya, ketika akhir bulan dan uang mulai menipis, kita melihat kembali riwayat transaksi dan baru sadar, “Ternyata selama ini boros juga.” Mau tidak mau, harus mulai berhemat. Kopi dan matcha yang biasanya dibeli setiap hari dikurangi, lalu kembali minum air putih supaya lebih sehat juga.
Kemudahan seperti inilah yang membuat pembayaran digital semakin melekat dalam kehidupan sehari-hari. Bagi mahasiswa dan anak muda, membayar makanan, membeli kopi, membayar transportasi, hingga berbelanja di UMKM kini dapat dilakukan hanya melalui ponsel. Terlebih lagi Gen Z yang sudah terbiasa dengan gaya hidup cashless. Bahkan, ketika kuota internet habis, bisa saja bingung harus membayar menggunakan apa karena tidak membawa uang tunai yang dianggap ribet.
Perubahan ini terlihat sederhana. Namun, sebenarnya ada sesuatu yang lebih besar sedang terjadi: cara masyarakat menggunakan uang ikut berubah.
Jika dulu transaksi sangat identik dengan uang tunai, kini pembayaran digital semakin menjadi bagian dari kehidupan sehari-hari. Perubahan tersebut menarik untuk dilihat bukan hanya dari sisi teknologi, tetapi juga dari perspektif ekonomi moneter.
Ketika Uang Tidak Lagi Harus Berpindah Tangan
QRIS atau Quick Response Code Indonesian Standard merupakan standar pembayaran berbasis QR Code yang ditetapkan Bank Indonesia. Kehadirannya membuat masyarakat dapat melakukan pembayaran melalui berbagai aplikasi pembayaran yang mendukung QRIS. Penggunaannya juga relatif mudah. Dalam banyak transaksi, masyarakat tidak perlu lagi memikirkan uang kembalian atau biaya administrasi seperti yang dulu sering muncul ketika melakukan transfer antarbank. Selisih biaya yang terlihat kecil pun bagi mahasiswa sebenarnya lumayan, karena bisa digunakan untuk membeli jajanan.
Perkembangannya pun sangat cepat. Bank Indonesia mencatat bahwa pada triwulan II 2026, volume transaksi pembayaran digital mencapai 16,07 miliar transaksi, tumbuh 36,88 persen secara tahunan. Sementara itu, transaksi QRIS tumbuh lebih dari dua kali lipat, yaitu 100,12 persen secara tahunan. Angka tersebut menunjukkan bahwa pembayaran digital bukan lagi sekadar tren. Ia telah menjadi bagian dari aktivitas ekonomi masyarakat.
Namun, muncul pertanyaan menarik: ketika cara masyarakat membayar berubah, apakah konsep uang juga ikut berubah?
Jawabannya: tidak.
Uangnya Tetap, Cara Menggunakannya yang Berubah
Dalam ekonomi moneter, uang memiliki beberapa fungsi, salah satunya sebagai alat pembayaran atau alat tukar. Ketika kita membayar menggunakan uang tunai, fungsi tersebut terlihat jelas. Uang secara fisik berpindah dari pembeli kepada penjual.
Ketika pembayaran dilakukan melalui QRIS, fungsi uang tetap sama. Yang berubah adalah cara fungsi tersebut dijalankan. QRIS bukan uang baru yang menggantikan Rupiah. QRIS merupakan sarana pembayaran yang memungkinkan dana milik masyarakat digunakan untuk melakukan transaksi secara digital.
Dengan kata lain, yang berubah bukan nilai uangnya, melainkan mekanisme perpindahannya.
Dulu:
Uang tunai → berpindah tangan → penjual
Sekarang:
Dana dalam rekening/instrumen pembayaran → diproses secara digital → penjual menerima pembayaran
Perubahan mekanisme inilah yang membuat digitalisasi pembayaran relevan dalam pembahasan ekonomi moneter. Lalu, kalau kita semakin jarang membawa uang tunai, apakah permintaan uang ikut berubah?
Pertanyaan berikutnya menjadi lebih menarik.
Dalam teori permintaan uang, masyarakat membutuhkan dan memegang uang salah satunya untuk melakukan transaksi. Kita membutuhkan uang karena ada barang dan jasa yang harus dibayar. Namun, teknologi pembayaran membuat cara memenuhi kebutuhan transaksi tersebut berubah. Bayangkan seorang mahasiswa yang merantau ke kampus. Setiap bulan, orang tuanya harus memberikan uang saku untuk memenuhi kebutuhan hidupnya. Dulu, mungkin uang dikirim melalui wesel atau kantor pos dan membutuhkan waktu cukup lama untuk sampai. Bahkan, orang tua harus datang langsung ke tempat perantauan untuk memberikan uang saku.
Sekarang, dengan adanya digitalisasi keuangan, ketika mahasiswa membutuhkan uang saku, orang tua cukup melakukan transfer. Uang dapat diterima dalam waktu yang sangat cepat.
Apakah berarti mahasiswa tersebut tidak membutuhkan uang?
Tentu tidak.
Ia tetap membutuhkan dana untuk bertransaksi. Hanya saja, kebutuhan untuk memegang uang dalam bentuk tunai dapat berkurang ketika pembayaran digital tersedia dengan mudah. Menariknya, perkembangan digital tidak berarti uang tunai langsung kehilangan perannya.
Pada triwulan II 2026, Bank Indonesia mencatat Uang Kartal yang Diedarkan (UYD) masih tumbuh 14,03 persen secara tahunan menjadi Rp1.315 triliun. Artinya, ada dua fenomena yang berjalan bersamaan: pembayaran digital berkembang pesat, tetapi uang tunai masih digunakan masyarakat. Jadi, digitalisasi tidak serta-merta menghapus uang tunai. Yang berubah adalah seberapa banyak dan untuk kebutuhan apa masyarakat menggunakannya.
Dari Dompet ke Saldo: Apakah Cara Kita Memandang Uang Ikut Berubah?
Perubahan paling menarik sebenarnya terjadi pada pengalaman masyarakat ketika menggunakan uang. Bayangkan dulu ketika pulang kerja atau selesai kuliah, kita melihat ada makanan yang menarik untuk dibeli. Kita kemudian mengeluarkan uang tunai dari dompet dan dapat melihat secara langsung berapa banyak uang yang tersisa.
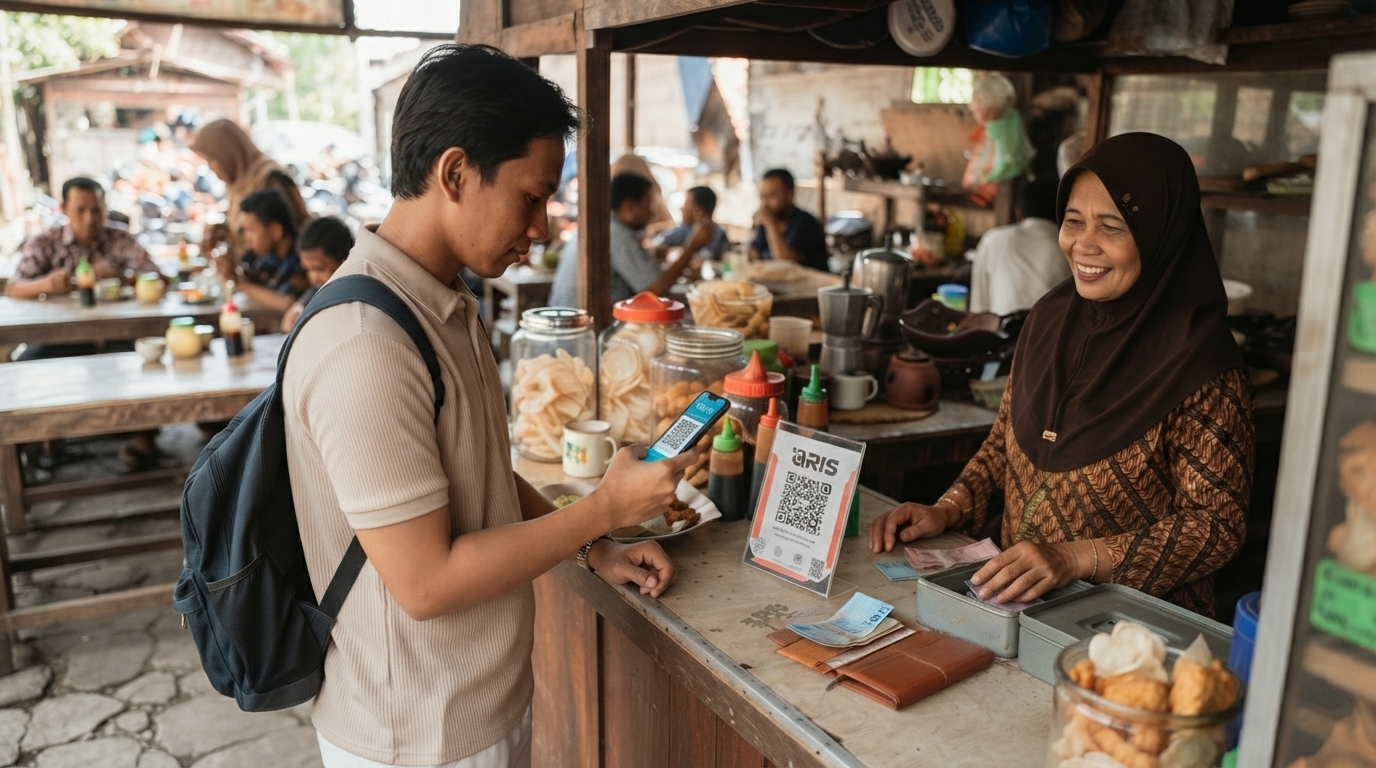
Pembayaran menggunakan QRIS semakin memudahkan transaksi sehari-hari, terutama di kalangan masyarakat dan UMKM.
Foto: Gambar dihasilkan menggunakan AI.
Ketika selembar uang keluar, kita menyadari bahwa jumlah uang kita berkurang. Karena dapat dilihat secara fisik, kita mungkin berpikir, “Uang tinggal segini, beli makanan satu jenis saja deh. Sisanya buat ditabung.”
Berbeda dengan pembayaran digital.
Kita cukup menekan beberapa tombol, melakukan pemindaian, lalu melihat saldo berkurang. Secara nominal, Rp20.000 tetaplah Rp20.000. Tetapi cara kita berinteraksi dengan uang menjadi berbeda. Uang semakin tidak terlihat secara fisik, tetapi semakin mudah digunakan.
Bayangkan niatnya hanya mau membeli cilok. Namun, ternyata di samping pedagang ada yang menjual telur gulung, martabak mini, dan batagor. Dalam hati muncul pikiran, “Murah kok, cuma Rp5.000.” Akhirnya membeli satu jenis makanan lagi. Besoknya terjadi lagi. Lusa terjadi lagi. Tanpa sadar, setiap hari kita berpikir seperti itu.
Hal inilah yang kemudian menimbulkan pertanyaan: apakah pembayaran digital membuat masyarakat menjadi lebih konsumtif?
Di sinilah pembahasannya menjadi lebih kritis. Pembayaran digital sering dikaitkan dengan perilaku konsumtif karena transaksi menjadi semakin mudah. Namun, terlalu sederhana jika kita mengatakan bahwa QRIS otomatis membuat masyarakat menjadi boros. Keputusan konsumsi tidak hanya ditentukan oleh alat pembayaran. Pendapatan, kebutuhan, harga, promosi, lingkungan sosial, dan kemampuan mengelola keuangan juga ikut berpengaruh.
Karena itu, QRIS lebih tepat dilihat sebagai alat yang menurunkan hambatan dalam bertransaksi, bukan sebagai penyebab tunggal perilaku konsumtif.
Persoalannya justru bisa muncul dari transaksi kecil yang dilakukan berulang kali.
“Cuma sekali. Kapan lagi nemu baju sebagus ini dan lagi diskon?”
Jika dilakukan berkali-kali, transaksi yang terasa kecil tetap dapat menjadi pengeluaran besar.
Maka pertanyaannya bukan hanya, “Apakah QRIS membuat kita boros?”
Tetapi juga, “Apakah kita masih sadar ketika uang kita terus keluar karena transaksi semakin mudah?”
QRIS Bukan Hanya Soal Konsumen
Digitalisasi pembayaran juga membawa manfaat bagi kegiatan ekonomi.
Bagi konsumen, pembayaran menjadi lebih cepat dan praktis. Bagi pelaku usaha, khususnya UMKM, QRIS memberikan pilihan pembayaran yang lebih mudah tanpa harus selalu menyediakan uang kembalian.
Kalau dulu, sebelum digitalisasi pembayaran berkembang seperti sekarang, terkadang ada pembeli yang membawa uang Rp100.000 hanya untuk membeli sesuatu seharga Rp2.000. Bayangkan sepusing apa penjual harus mencari uang kembalian. Sekarang, persoalan seperti itu dapat lebih mudah diatasi. Pembeli cukup melakukan scan QRIS dan transaksi selesai.
Bank Indonesia mencatat bahwa hingga Juni 2026 terdapat 65,77 juta pengguna QRIS dan 44,86 juta merchant, dengan 96,68 persen merchant merupakan UMKM.
Data tersebut menunjukkan bahwa perkembangan QRIS bukan hanya mengubah cara konsumen membayar, tetapi juga mendorong pelaku usaha masuk ke dalam ekosistem ekonomi digital. Dalam skala yang lebih luas, sistem pembayaran yang semakin cepat dan efisien dapat mendukung aktivitas ekonomi serta memperkuat perkembangan ekonomi dan keuangan digital Indonesia.
Apakah Masa Depan Akan Sepenuhnya Cashless?
Belum tentu.
Uang tunai masih dibutuhkan dalam kondisi tertentu. Ketika pergi ke tempat wisata yang sulit mendapatkan sinyal, misalnya, pembayaran digital bisa menjadi sulit dilakukan. Selain itu, masih ada masyarakat di daerah pedesaan yang belum memahami teknologi dan layanan digital secara optimal.
Ada juga masyarakat yang masih takut menaruh seluruh uangnya dalam bentuk digital. Kekhawatiran tersebut bukan tanpa alasan. Saat ini masih banyak kasus penipuan melalui aplikasi pesan. Seseorang bisa saja mengklik tautan yang ternyata berbahaya, kemudian kehilangan uang yang tersimpan dalam akun digitalnya.
Karena itu, masa depan sistem pembayaran tidak harus berarti memilih antara uang tunai atau digital. Keduanya dapat tetap berjalan berdampingan. Yang kemungkinan berubah adalah proporsinya. Masyarakat dapat semakin jarang membawa uang tunai, sementara pembayaran digital semakin sering digunakan dalam transaksi sehari-hari.
Bukan uangnya yang berubah, tetapi cara kita menggunakannya. Pada akhirnya, perubahan dari uang tunai ke QRIS bukan sekadar perpindahan dari dompet ke ponsel. Ini adalah perubahan dalam cara masyarakat berinteraksi dengan uang.
Kalau dulu ketika ingin membeli jajanan seharga Rp10.000 kita harus membawa uangnya, terlebih lagi jika uang yang tersisa di dompet hanya pecahan besar. Kita bahkan harus mengorek kantong celana demi menemukan uang dengan nominal kecil agar pembeli maupun penjual tidak kesulitan mencari kembalian. Sekarang, harga barang Rp2.000 atau Rp5.000 pun tinggal scan QRIS. Bahkan, tempat parkir juga sudah bisa menggunakan QRIS.
Uang tetap memiliki fungsi sebagai alat pembayaran. Rupiah tetap menjadi alat pembayaran yang sah. Namun, teknologi membuat proses penggunaan uang menjadi semakin cepat, praktis, dan tidak selalu terlihat secara fisik. Di sinilah tantangan ekonomi moneter di era digital: bagaimana sistem pembayaran dapat terus berkembang tanpa membuat masyarakat kehilangan kendali dalam menggunakan uangnya.
Sebab, kemudahan membayar tidak selalu berarti kebutuhan untuk membeli. QRIS dapat membuat transaksi selesai dalam hitungan detik. Tetapi keputusan untuk melakukan transaksi tetap berada di tangan kita. Pada akhirnya, digitalisasi bukan tentang menghilangkan uang tunai, melainkan tentang mengubah cara manusia menggunakan uang. Uang mungkin semakin jarang terlihat, tetapi semakin sering digunakan.
Ruang Pembaca
Komentar 0
Belum ada komentarJadilah yang pertama menyampaikan pendapat.
Komentar 0